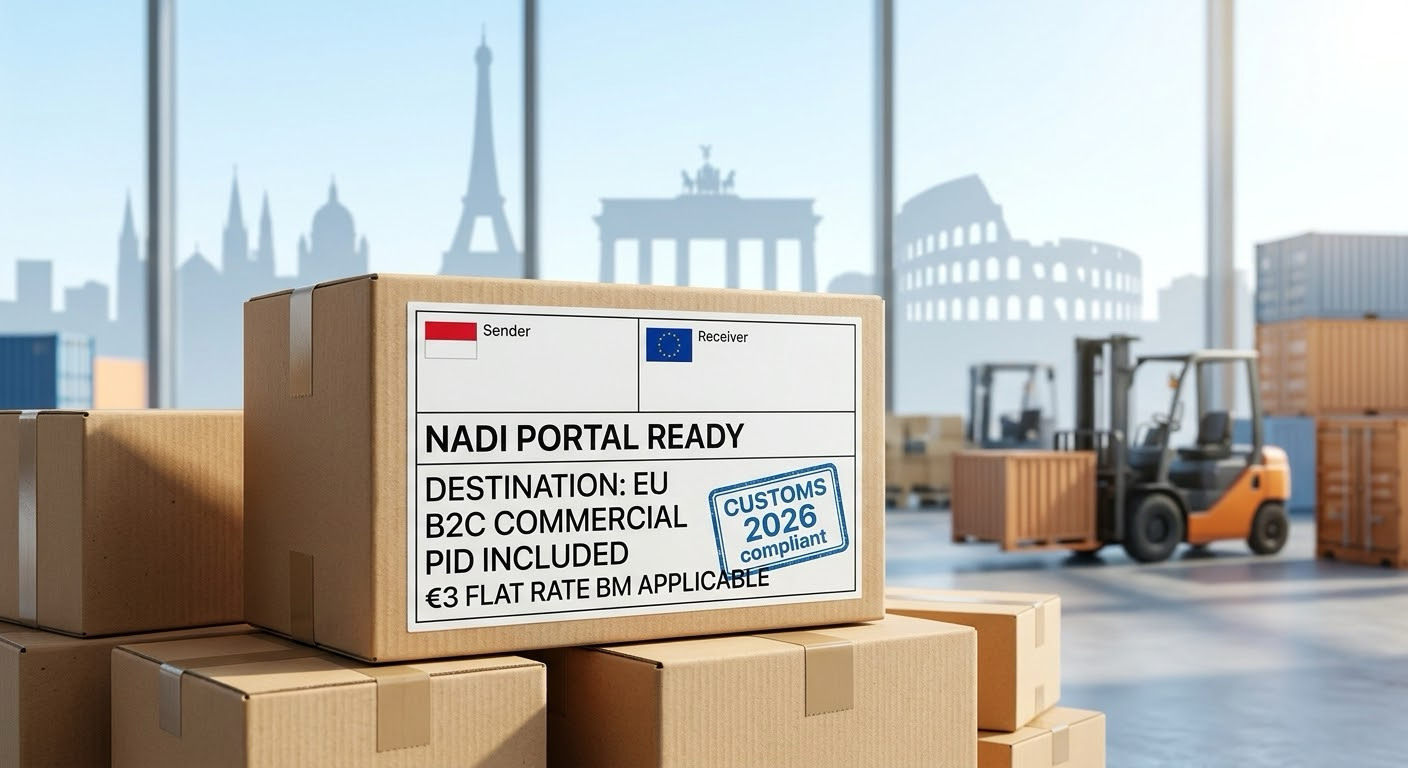
Reformasi kepabeanan Uni Eropa (UE) menandai perubahan besar dalam arus perdagangan dan logistik internasional. Salah satu kebijakan utama dalam reformasi ini adalah pencabutan ambang batas bebas bea masuk (de minimis) sebesar €150 untuk barang impor komersial yang masuk ke kawasan UE.
Bagi perorangan, UMKM, maupun pelaku bisnis di Indonesia yang sering mengirim sampel produk, paket e-commerce, hingga barang hadiah pribadi ke negara-negara anggota Uni Eropa, perubahan ini berdampak langsung pada biaya kepabeanan serta kewajiban kelengkapan data pengiriman.
Berikut adalah panduan lengkap dari UKURIR mengenai rincian reformasi bea cukai Uni Eropa, tanggal pemberlakuan, syarat Product Identifier (PID), hingga panduan praktis pengirimannya.
Ringkasan Reformasi Bea Cukai Uni Eropa
Tabel Ringkasan Perubahan Ketentuan Impor UE
| Komponen Regulasi | Ketentuan Sebelumnya | Ketentuan Reformasi Uni Eropa | Tanggal Pemberlakuan |
|---|---|---|---|
| Batas De Minimis | Impor bernilai ≤ €150 bebas bea masuk | Dihapuskan; barang komersial B2C bernilai ≤ €150 dikenakan tarif flat | 1 Juli 2026 |
| Bea Masuk Flat Rate | Bebas biaya untuk nilai ≤ €150 | €3 per baris deklarasi (untuk barang komersial B2C ≤ €150) | 1 Juli 2026 |
| Union Handling Fee | Dikelola oleh masing-masing operator | €2 per baris deklarasi (+ VAT) untuk pemrosesan administrasi | 1 November 2026 |
| Product Identifier (PID) | Deskripsi teks umum | Wajib mencantumkan PID digital (M-PID, NS-PID, atau S-PID) untuk B2C & C2C | 1 November 2026 |
Catatan Wilayah: Regulasi ini berlaku khusus di 27 negara anggota Uni Eropa (seperti Belanda, Jerman, Prancis, Italia, Spanyol, dll.). Negara Eropa non-UE seperti Inggris (UK), Swiss, dan Norwegia memiliki aturan kepabeanan tersendiri dan tidak otomatis mengikuti kebijakan ini.
1. Apa Itu De Minimis €150 dan Mengapa Dihapus?
Sebelumnya, kebijakan de minimis membebaskan barang impor dengan nilai intrinsik hingga €150 dari pembebanan bea masuk (customs duty). Ketentuan lama ini dirancang untuk mempermudah lalu lintas barang bernilai kecil.
Seiring melonjaknya volume pengiriman e-commerce lintas negara, Uni Eropa menghapus aturan ini dengan pertimbangan:
- Menciptakan Persaingan Adil: Menghilangkan ketimpangan harga antara pedagang lokal di Eropa dan penjual luar negeri.
- Mencegah Mislabeling Nilai Barang: Menekan praktik pelaporan nilai barang yang disengaja lebih rendah (under-declaration) demi menghindari pajak.
- Pengawasan Keselamatan Produk: Memastikan seluruh barang impor terdata dengan presisi sesuai standar regulasi dan keselamatan kawasan UE.
2. Skema Bea Masuk Flat Rate €3 dan Contoh Perhitungannya
Mulai 1 Juli 2026, barang komersial bernilai ≤ €150 yang ditujukan untuk konsumen akhir (B2C) dikenakan tarif bea masuk flat sebesar €3 per baris deklarasi kepabeanan (customs declaration line).
Dasar pengenaan biaya mengacu pada baris deklarasi, bukan jumlah fisik barang. Satu baris deklarasi dapat mencakup beberapa barang selama memiliki kualifikasi tarif (HS Code) yang sama.
Ilustrasi Perhitungan (Sebagai Gambaran):
- Contoh 1 Jenis Barang (1 HS Code): Paket berisi 5 buah kemeja katun dengan klasifikasi HS Code yang sama dihitung sebagai 1 baris deklarasi. Estimasi bea masuk flat rate adalah €3.
- Contoh Beberapa Jenis Barang (Multi HS Code): Paket berisi 1 kemeja katun dan 1 pasang sepatu kulit memiliki 2 klasifikasi HS Code berbeda. Kiriman ini dihitung sebagai 2 baris deklarasi, sehingga estimasi bea masuk flat rate adalah 2 x €3 = €6.
Catatan: Jumlah baris deklarasi aktual tetap mengikuti proses klasifikasi dan penyampaian data dokumen kepabeanan oleh otoritas/operator terkait.
3. Union Handling Fee €2 dan Komponen Pajak Impor
Mulai 1 November 2026, Uni Eropa menerapkan Union Handling Fee sebesar €2 per baris deklarasi (dikenakan VAT) untuk mendukung pemrosesan sistem dan administrasi pemeriksaan kepabeanan terpadu.
Rincian Komponen Biaya Impor UE:
- Bea Masuk (€3): Tarif atas masuknya komoditas luar negeri ke kawasan UE (berlaku per 1 Juli 2026).
- Union Handling Fee (€2): Biaya pemrosesan administrasi kepabeanan oleh otoritas UE (berlaku per 1 November 2026).
- VAT / PPN Impor: Pajak pertambahan nilai sesuai tarif negara tujuan (bervariasi antara 17%–27%). Pembebasan VAT untuk barang impor bernilai rendah telah dihapuskan sejak tahun 2021.
4. Mengenal Ketentuan Product Identifier (PID)
Mulai 1 November 2026, Uni Eropa mewajibkan pengiriman data Product Identifier (PID) secara digital pada manifest pengiriman.
Harap diperhatikan bahwa HS Code dan PID adalah dua entitas data yang berbeda:
- HS Code (Harmonized System Code): Kode standar multinasional untuk mengelompokkan kategori barang secara umum.
- Product Identifier (PID): Data identifikasi spesifik produk. Tidak semua produk wajib memiliki seluruh jenis PID, melainkan diisi sesuai data ketersediaan yang berlaku:
- Merchant Product Identifier (M-PID): Kode SKU atau ID produk internal yang ditentukan oleh penjual/merchant.
- Non-Standard Product Identifier (NS-PID): Kode identifikasi produk dari produsen yang tidak mengikuti standar global terdaftar (seperti Part Number Produsen / MPN).
- Standard Product Identifier (S-PID): Kode identifikasi berstandar internasional yang terdaftar secara global (seperti barcode GTIN, EAN, atau UPC).
5. Ketentuan Berdasarkan Jenis Pengiriman: B2C, B2B, dan C2C
Penerapan regulasi kepabeanan Uni Eropa disesuaikan dengan skema dan kualifikasi transaksi:
- B2C (Business to Consumer): Pengiriman komersial kepada konsumen akhir wajib menggunakan skema bea flat rate €3, Union Handling Fee €2, serta kelengkapan data PID.
- B2B (Business to Business): Pengiriman antarperusahaan terdaftar diproses melalui prosedur kepabeanan B2B standar. Tarif bea masuk disesuaikan dengan tarif spesifik masing-masing HS Code barang, bukan menggunakan skema flat rate B2C.
- C2C (Consumer to Consumer / Hadiah Pribadi): Kiriman antarindividu tetap memerlukan data pengirim dan penerima yang valid. Penting: Menurut panduan resmi pengiriman, kiriman C2C juga wajib melengkapi data PID. Pengiriman barang hadiah bernilai hingga €45 dapat memperoleh pembebasan bea masuk dan VAT, dengan catatan pembebasan tersebut bergantung pada pemenuhan syarat non-komersial serta penetapan otoritas bea cukai setempat.
- Dokumen: Pengiriman dokumen kertas non-komersial tidak dikenakan aturan de minimis maupun persyaratan PID.
6. Pembayaran Bea dan Pajak: Memahami DDP, DAP, dan IOSS
Penetapan pihak yang bertanggung jawab atas bea masuk, VAT, dan biaya penanganan ditentukan oleh kesepakatan pengiriman serta opsi layanan yang digunakan:
- DAP (Delivered at Place): Skema standar di mana bea masuk, VAT, dan biaya administrasi di negara tujuan menjadi tanggung jawab penerima. Operator kurir di negara tujuan akan menghubungi penerima untuk pelunasan biaya sebelum paket diserahkan.
- DDP (Delivered Duty Paid): Opsi layanan di mana pengirim menanggung estimasi bea dan pajak. Mekanisme penagihannya bergantung pada ketentuan layanan operator—dapat dibayarkan di awal saat pembuatan Air Waybill (AWB) atau ditagihkan kemudian (post-billing) setelah penetapan resmi bea cukai negara tujuan.
- IOSS (Import One-Stop Shop): Skema pemungutan VAT di muka untuk transaksi B2C (nilai barang ≤ €150). Penjual memungut VAT langsung dari pembeli saat checkout online. IOSS mempermudah clearance VAT, namun bukan merupakan pengganti kewajiban bea masuk atau biaya penanganan lain yang berlaku.
7. Dampak Bagi UMKM dan Eksportir Indonesia
Bagi pengirim dan pelaku UMKM dari Indonesia yang melayani pasar Uni Eropa, langkah antisipasi yang perlu disiapkan antara lain:
- Penyesuaian Kalkulasi Biaya: Memperhitungkan estimasi biaya kepabeanan tambahan pada penetapan harga produk atau penawaran ongkos kirim.
- Kedisiplinan Data Invois: Menyusun Commercial Invoice secara terperinci, termasuk nama barang yang spesifik, nilai per unit, kode HS yang akurat, serta data PID yang tersedia.
- Mencegah Penahanan Paket: Ketidaksesuaian data manifest digital dapat menyebabkan penahanan paket (customs hold), denda administrasi, atau paket dikembalikan.
8. Persiapan Dokumen Pengiriman ke Uni Eropa
Saat menyiapkan pengiriman internasional melalui aplikasi kurir, pastikan data berikut telah lengkap:
- Commercial / Proforma Invoice: Cantumkan deskripsi barang dalam bahasa Inggris secara detail, nilai per unit, total nilai, dan mata uang.
- Kode HS (HS Code): Isikan digit kode tarif yang sesuai dengan ketentuan kepabeanan negara tujuan.
- Data Product Identifier (PID): Cantumkan kode SKU (M-PID) atau kode produk (S-PID/NS-PID) yang relevan pada sistem manifest.
- Data Penerima Lengkap: Nama, alamat detail, nomor telepon, dan email aktif penerima di negara tujuan.
- Nomor IOSS (Jika Ada): Masukkan nomor registrasi IOSS secara elektronik jika transaksi B2C menggunakan skema ini.
Untuk pembahasan lebih detail mengenai tata cara pengisian dan struktur data identifikasi produk, silakan baca panduan kami tentang Aturan dan Pengisian Product Identifier (PID) Impor Uni Eropa.
9. Pengiriman ke Eropa Melalui UKURIR
Melalui UKURIR, pelanggan dapat membandingkan pilihan layanan pengiriman internasional dari berbagai mitra kurir dalam satu aplikasi, termasuk DHL, FedEx, UPS, dan penyedia layanan lainnya.
For pengiriman ke negara-negara Uni Eropa, pengirim perlu memastikan informasi barang, nilai transaksi, dokumen kepabeanan, serta data identifikasi produk telah disiapkan sesuai ketentuan yang berlaku.
UKURIR membantu pelanggan memahami persyaratan pengiriman dan memilih layanan yang sesuai dengan kebutuhan, sementara proses pemeriksaan serta keputusan kepabeanan tetap mengikuti ketentuan otoritas negara tujuan.
FAQ (Pertanyaan yang Sering Diajukan)
Apakah bea masuk €3 dan Union Handling Fee €2 dihitung per paket atau per jenis barang?
Biaya tersebut dihitung per baris deklarasi kepabeanan (customs line). Jika sebuah paket berisi beberapa barang dengan jenis dan HS Code yang sama, maka umumnya dihitung sebagai 1 baris deklarasi.
Apakah pengiriman hadiah pribadi (C2C) dari Indonesia ke Eropa tetap dikenakan bea masuk dan wajib PID?
Kiriman hadiah antarindividu (C2C) bernilai hingga €45 dapat memperoleh pengecualian bea masuk dan VAT, selama memenuhi syarat non-komersial dan kuota barang tertentu sesuai keputusan otoritas bea cukai setempat. Namun dari sisi data pengiriman, ketentuan terbaru menegaskan bahwa pengiriman C2C tetap wajib melengkapi data Product Identifier (PID).
Apa yang terjadi jika penerima di Eropa menolak membayar bea masuk pada pengiriman skema DAP?
Jika penerima menolak melunasi biaya kepabeanan, paket dapat tertahan di bea cukai setempat, dimusnahkan, atau dikembalikan ke Indonesia. Mekanisme penanganan serta pembebanan biaya retur/pemusnahan akan mengikuti ketentuan layanan dan perjanjian antara pengirim dengan operator pengiriman yang digunakan.
Sumber Informasi Resmi & Referensi:
- Panduan Reformasi Kepabeanan Uni Eropa - FedEx Service News Indonesia
- Otoritas Perpajakan dan Cukai Uni Eropa - European Commission Taxation and Customs Union